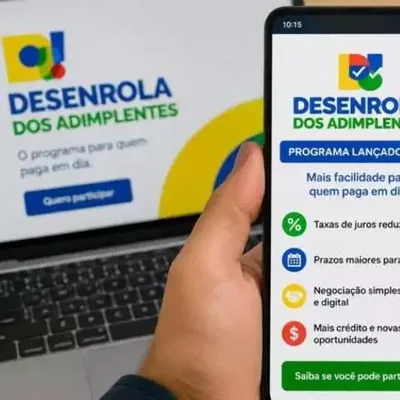

A renegociação de dívidas pelo Desenrola Adimplentes começou mais tarde do que o previsto e, por isso, foi prorrogada por mais 30 dias. Os interessados poderão participar até 26 de outubro, mesma data em que termina a vigência da medida provisória responsável pela criação do programa.
A iniciativa foi publicada em 29 de junho, mas as operações só começaram efetivamente em 10 de agosto. O prazo inicial era de 90 dias e terminaria na semana passada. A extensão foi definida pela medida provisória que criou o Desenrola 3.0, nova etapa do programa de renegociação.
Quem pode participar
O programa é voltado a trabalhadores informais com pagamentos em dia ou atraso inferior a 90 dias. Podem ser renegociadas dívidas sem garantia de até R$ 15 mil, desde que tenham sido contratadas em operações de crédito pessoal.
Para aderir, o cliente precisa ter quitado pelo menos quatro parcelas do financiamento. Os juros podem chegar a 1,99% ao mês. Dados apresentados pelo governo indicam que a taxa média atual dessas operações fica em torno de 7% ao mês.
A prorrogação ocorreu porque a implementação enfrentou atrasos operacionais. O início das renegociações veio depois de mudanças nas regras de participação das instituições financeiras, solicitadas pelo Banco do Brasil e pela Caixa Econômica Federal, que atuam como agentes operadores.
Participação dos bancos
Desde a criação, no fim de junho, o Desenrola Adimplentes teve baixa adesão no setor privado. Bancos demonstraram pouco interesse em renegociar débitos ainda não vencidos e voltados a um público específico.
Para ampliar a participação, o governo incluiu a portabilidade de crédito. Com essa possibilidade, bancos públicos podem oferecer aos clientes condições de repactuação consideradas adequadas. Mesmo assim, as renegociações só começaram, de fato, em 10 de agosto.
Na justificativa da medida provisória, o ministro da Fazenda, Dario Durigan, afirmou que o programa procura atender trabalhadores informais com dificuldade para comprovar renda. Segundo ele, essas pessoas têm maior acesso a modalidades de crédito com juros elevados e podem reorganizar os débitos em condições mais favoráveis.