
A forma de preencher a declaração pode alterar o imposto devido por aposentados e pensionistas com 65 anos ou mais. Quando a parcela isenta é lançada como rendimento tributável, o contribuinte pode pagar mais ou receber uma restituição menor.
O que entra na parcela isenta
O tratamento diferenciado começa no mês em que a pessoa completa 65 anos e se aplica a rendimentos de aposentadoria, pensão, reserva remunerada e reforma. Assim, quem faz aniversário em agosto só pode usar a regra para os valores recebidos a partir daquele mês. Os pagamentos de janeiro a julho não entram na parcela isenta daquele ano.
A isenção não vale para toda a renda do contribuinte. Salários, aluguéis, serviços prestados e determinados rendimentos financeiros continuam submetidos à tributação correspondente. A regra também é diferente da isenção por doença grave, que tem requisitos próprios.
Onde informar os valores
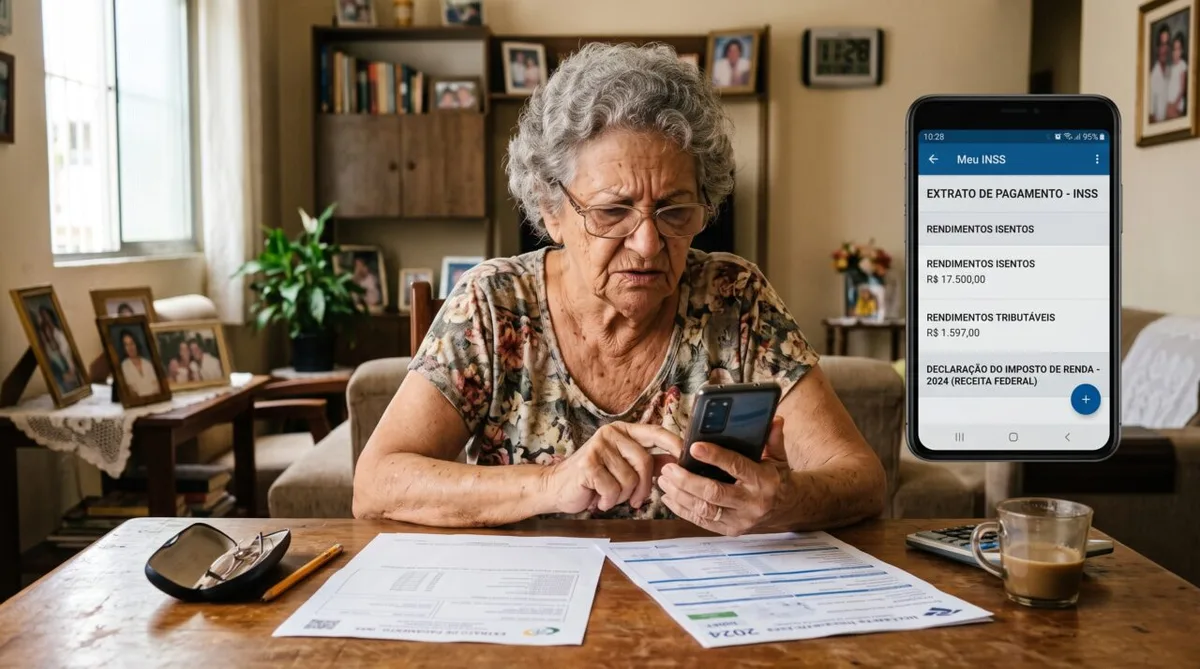
O informe fornecido pelo INSS ou por outra fonte pagadora normalmente apresenta separadamente o valor isento e o rendimento tributável. No programa da declaração ou no Meu Imposto de Renda, essa divisão deve ser reproduzida, com a conferência do nome e do CNPJ da fonte.
A parcela isenta deve ser lançada em “Rendimentos Isentos e Não Tributáveis”, na opção destinada a aposentadoria, pensão, reserva remunerada ou reforma. Já a quantia que ultrapassar o limite precisa ser informada em “Rendimentos Tributáveis Recebidos de Pessoa Jurídica”.
Também é necessário revisar o décimo terceiro, o imposto retido e os demais dados do informe. Antes do envio, a declaração pré-preenchida deve ser comparada com o documento original para confirmar se os valores importados estão corretos.
Limite na declaração de 2026
Na declaração de 2026, referente aos rendimentos de 2025, o valor adicional pode chegar a R$ 1.903,98 por mês. Para quem completou 65 anos antes de todo o período de 2025, a soma anual pode alcançar R$ 24.751,74, já considerando os 12 meses e a parcela correspondente ao décimo terceiro. Se a idade foi atingida ao longo de 2025, entram apenas os meses autorizados pela regra.
Quem recebe aposentadoria e pensão de fontes diferentes deve observar que o limite mensal é único. Ele não se multiplica para cada pagamento. Se os dois informes considerarem o benefício integralmente, o excedente terá de ser levado para os rendimentos tributáveis na declaração anual.
Erros que exigem atenção
Entre os problemas está declarar todo o benefício como tributável e deixar de aproveitar a parcela isenta. Também há risco quando a aposentadoria inteira é informada como isenta, mesmo com valor acima do limite, ou quando a regra é aplicada a salários, aluguéis e outras receitas não abrangidas.
Outro erro é usar o limite completo em cada fonte pagadora, como se fossem benefícios independentes. A Receita Federal cruza os dados da declaração com informações enviadas pelo INSS, fundos de previdência e outras fontes pagadoras.
Como corrigir a declaração
Quem já enviou os dados na ficha incorreta pode apresentar uma declaração retificadora. Depois do fim do prazo, é preciso manter o mesmo modelo de tributação da declaração original e reproduzir os valores comprovados nos informes.
A correção pode aumentar a restituição, diminuir um imposto lançado indevidamente ou gerar uma diferença a pagar. Guardar informes do INSS, comprovantes de pensão e documentos das demais fontes ajuda em eventual esclarecimento solicitado pela Receita Federal.