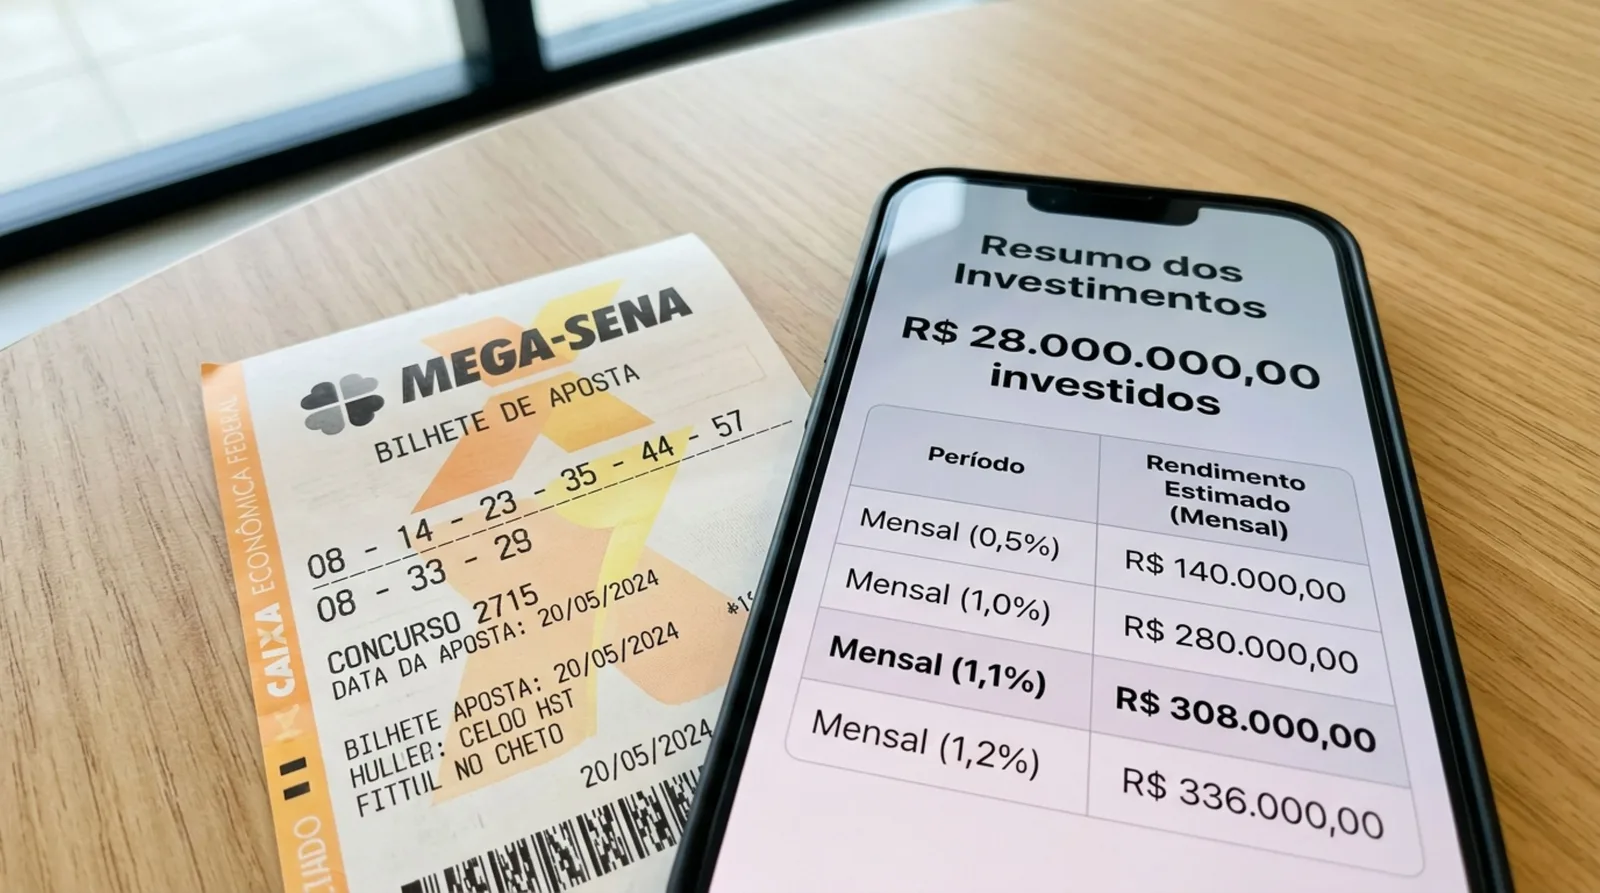

Um prêmio de R$ 100 milhões na Mega-Sena pode gerar uma renda mensal acima de R$ 600 mil, mesmo em alternativas consideradas conservadoras. O resultado varia conforme a taxa de juros, a tributação e o investimento escolhido. Para manter o poder de compra ao longo do tempo, porém, não basta retirar todo o rendimento mensal.
Quanto pode render na poupança
Quando a Selic está acima de 8,5% ao ano, a poupança remunera 0,5% ao mês mais a Taxa Referencial. Com taxas recentes entre 0,65% e 0,67% ao mês, o prêmio poderia gerar aproximadamente de R$ 650 mil a R$ 670 mil mensais. Para pessoas físicas, esse rendimento é isento de Imposto de Renda.
A modalidade oferece liquidez e simplicidade, mas tem regras que precisam ser observadas. O crédito ocorre no aniversário de cada depósito, e um saque feito antes dessa data elimina a remuneração daquele período. Também há o risco de concentrar todo o dinheiro em uma única instituição.
Opções atreladas à Selic
Com a Selic em 14% ao ano, uma aplicação que acompanhasse integralmente essa taxa teria um ganho bruto estimado de R$ 14 milhões em 12 meses. Considerando a taxa equivalente mensal, o retorno ficaria perto de R$ 1,1 milhão antes dos impostos.
Em investimentos de renda fixa sujeitos à tributação, o valor disponível depende do tempo em que o dinheiro permanece aplicado. Prazos maiores reduzem a alíquota do Imposto de Renda e podem elevar o ganho líquido mensal.
Como preservar o patrimônio
Retirar somente os juros e manter os R$ 100 milhões investidos preserva o valor nominal do prêmio. A inflação, entretanto, pode diminuir o que essa quantia consegue comprar com o passar dos anos.
Uma estratégia possível é gastar apenas uma parcela dos rendimentos e reinvestir o restante. Em vez de retirar R$ 900 mil todos os meses, o ganhador poderia definir um valor menor, ajustado pela inflação. O limite de retirada depende do retorno líquido da carteira, dos custos, dos impostos e da variação dos preços.
Diversificação exige planejamento
Uma carteira voltada à preservação do patrimônio pode distribuir os recursos entre títulos públicos ligados à Selic, títulos corrigidos pelo IPCA, CDBs de instituições diferentes, LCIs e LCAs isentas de Imposto de Renda para pessoa física, fundos de renda fixa com taxas reduzidas e investimentos internacionais para diversificação cambial.
O Fundo Garantidor de Créditos não cobre integralmente uma aplicação de R$ 100 milhões. Por isso, é necessário analisar instituições, vencimentos e liquidez. Planejador financeiro, contador e advogado podem auxiliar na organização dos investimentos, da sucessão, dos impostos e da proteção patrimonial.
Com retiradas controladas e uma carteira diversificada, o ganhador poderia viver de renda sem consumir o valor principal. O retorno mensal pode ficar entre cerca de R$ 650 mil na poupança e mais de R$ 900 mil líquidos em aplicações conservadoras, dependendo das taxas e da tributação de cada período.